
Gérer son argent après une séparation ou un divorce (2026)
Séparation ou divorce : séparer les comptes, refaire son budget en solo, gérer le logement et les frais partagés, protéger ses finances. Guide pratique 2026.
Dans cet article
Séparation : pourquoi les finances doivent passer en priorité (sans drame)
Après une séparation, traite l'argent dans cet ordre : le compte joint d'abord (vous restez solidaires de ses découverts tant qu'il est ouvert), puis les prélèvements et les RIB, puis ton budget refait entièrement en solo, enfin le coussin de sécurité. Ce guide déroule chaque étape.
Une séparation, c'est d'abord une épreuve émotionnelle. Mais pendant que tu encaisses le choc, l'argent, lui, continue de tourner : les prélèvements partent, le loyer tombe, les crédits courent. Plus tu attends pour clarifier qui paie quoi, plus le risque de litige et de tension monte. Traiter le sujet vite, ce n'est pas être froid ou calculateur. C'est te protéger, et souvent protéger l'autre aussi.
La bonne nouvelle : tu n'as pas besoin de tout régler en un jour. Tu as besoin d'un ordre de priorité clair. D'abord sécuriser (le compte joint, les prélèvements), ensuite reconstruire (ton budget en solo), enfin respirer (un coussin de sécurité).
Quelques principes pour avancer sans drame :
- Sépare les faits et les émotions : note les chiffres au calme, pas dans une dispute.
- Écris tout : un accord oral se transforme vite en malentendu.
- Avance par étapes : une démarche par jour vaut mieux qu'une liste qui te paralyse.
Tu n'as pas à devenir expert du jour au lendemain. Tu as juste à reprendre la main, ligne par ligne.
Les démarches financières immédiates
Le compte joint est la première chose à traiter. Tant qu'il est ouvert, vous êtes solidaires : si l'un des deux le met à découvert, la banque peut réclamer le solde à l'autre. Deux options : le clôturer d'un commun accord, ou le "désolidariser" (chacun demande à ne plus être co-titulaire). Préviens ta banque par écrit, idéalement par lettre recommandée, pour dater ta demande.
Ensuite, fais l'inventaire et reventile :
- Liste les prélèvements automatiques qui partent du compte joint (énergie, abonnements, assurances) et rattache-les au bon compte individuel.
- Recense les crédits communs (prêt immo, crédit auto, crédit conso) : ils restent dus par les deux signataires jusqu'à un éventuel rachat ou désolidarisation négociée avec la banque.
- Note tous les comptes (courants, livrets, épargne) et qui les alimente.
Mets aussi à jour le RIB transmis à ton employeur, à la CAF et aux organismes qui te versent des sommes. L'objectif de cette première semaine n'est pas de tout solder, mais d'arrêter l'hémorragie : que plus aucun euro ne parte ou n'arrive là où il ne devrait plus.
Refaire son budget en solo
Le piège numéro un après une séparation : croire que tes charges vont baisser de moitié parce que vous n'êtes plus deux. C'est faux. Le loyer d'un logement reste le même qu'on l'habite seul ou à deux. L'abonnement énergie, l'assurance habitation, l'accès internet : ces postes baissent à peine. Tu te retrouves donc souvent avec un seul revenu pour des charges quasi identiques.
La seule méthode qui marche : repartir de zéro, comme si tu construisais un nouveau budget. Reprends faire son budget mensuel et liste tes vrais revenus actuels, puis tes charges fixes, puis le variable.
- Revenus réels : salaire, aides, pension reçue le cas échéant.
- Charges fixes solo : loyer, énergie, assurances, téléphone, abonnements.
- Variable : courses, transport, enfants, loisirs.
C'est exactement la démarche inverse du budget de couple : au lieu de mutualiser, tu individualises tout. Dans Fais tes Comptes, tu peux poser un budget par catégorie sur ton seul compte et voir tout de suite si le mois passe. Si ça coince, tu ajustes une ligne, pas ta vie entière.
Le logement : le poste qui change tout
Le logement est presque toujours le poste qui décide de l'équilibre de ton nouveau budget. Trois questions à trancher en premier : qui garde le logement actuel, qui part, et à quel coût.
Si tu restes seul dans un logement prévu pour deux revenus, le loyer ou la mensualité de prêt peut devenir intenable. Si tu pars, il y a le déménagement, le dépôt de garantie, parfois des frais d'agence. Beaucoup de personnes choisissent une surface plus petite : ce n'est pas un échec, c'est un arbitrage qui te redonne de l'air chaque mois.
Pense aussi aux aides au logement. Les APL sont recalculées sur ton nouveau foyer : tes ressources, ta nouvelle composition familiale (notamment si tu as la charge d'enfants) et ton nouveau loyer. Un changement de situation peut ouvrir un droit que tu n'avais pas avant, ou en modifier le montant.
- Signale ton changement de situation à la CAF dès que possible.
- Refais une simulation APL avec ton nouveau loyer et ta nouvelle composition.
- Mets à jour ton assurance habitation au bon nom et à la bonne adresse.
Le bon logement, après une séparation, c'est celui que tu peux payer sereinement, pas celui d'avant.
Les frais partagés et la pension (organiser sans conflit)
Quand il y a des enfants, certains frais restent communs : cantine, garde, activités, santé, vêtements, fournitures. Le meilleur moyen d'éviter les conflits, c'est de tout écrire : qui paie quoi, dans quelle proportion, et comment on se rembourse. Un accord clair, même simple, vaut mille discussions tendues.
La pension alimentaire (ou contribution à l'entretien et à l'éducation de l'enfant) est fixée selon les revenus de chacun et le mode de garde. Son montant peut être validé par un juge ou par un accord. Le point clé : note la somme, la date de versement et le moyen de paiement, noir sur blanc.
Pour sécuriser les versements, la CAF propose une intermédiation financière des pensions alimentaires. Concrètement, la pension transite par la CAF plutôt que d'être versée en direct : ça évite les retards, les oublis et les tensions mois après mois. C'est particulièrement utile quand la relation reste compliquée.
Un cadre écrit protège tout le monde, à commencer par les enfants.
Le cas du parent solo : aides et budget famille monoparentale
Si tu te retrouves seul à élever tes enfants, sache que plusieurs dispositifs existent pour soutenir un budget de famille monoparentale. Tu n'as pas à les deviner : ils sont faits pour ça.
- L'ASF (allocation de soutien familial) : 200,78 € par mois et par enfant (montant au 1er avril 2026, source caf.fr), versée par la CAF au parent qui élève seul un enfant, notamment quand l'autre parent ne verse pas ou verse peu de pension. Elle peut aussi compléter une pension d'un faible montant.
- Le RSA majoré pour parent isolé : un montant de RSA plus élevé pour les parents isolés, sous conditions de ressources et de situation.
- Les APL : recalculées sur ton nouveau foyer, elles allègent ton loyer.
- Les aides locales : tarifs de cantine au quotient familial, aides à la garde, coups de pouce de ta mairie ou de ton département.
Le bon réflexe : fais une simulation sur le site de la CAF. En quelques minutes, tu vois les prestations auxquelles tu pourrais avoir droit selon ta situation réelle. Beaucoup de parents passent à côté d'aides simplement parce qu'ils n'ont pas fait la démarche.
Ces montants évoluent chaque année et dépendent de ta situation : prends les chiffres officiels de la CAF comme référence, jamais une estimation au doigt mouillé.
Se reconstituer un coussin et repartir sereinement
Une fois l'urgence passée, l'objectif change : ne plus seulement survivre au mois, mais reprendre confiance. Et la confiance, financièrement, ça se reconstruit avec un coussin de sécurité.
Commence petit. Même 20 ou 30 € mis de côté chaque mois recréent un fonds d'urgence qui amortira la prochaine tuile (réparation, dépense imprévue pour les enfants). Vise d'abord un mois de charges, puis trois quand tu peux. Le but n'est pas la performance, c'est de ne plus paniquer au moindre imprévu.
Pense aussi à ouvrir tes propres comptes et ton épargne, à ton seul nom, si ce n'est pas déjà fait, et à automatiser un petit virement vers cette épargne en début de mois. C'est le symbole concret que tu repars sur tes bases.
Dans Fais tes Comptes, la projection du solde de fin de mois te montre où tu vas atterrir, ce qui aide à ne plus finir le mois à découvert. Voir le chiffre remonter mois après mois, c'est souvent là que l'on se reconstruit vraiment.
Questions fréquentes
Que faire de son compte joint en cas de séparation ?
Traite-le en priorité, car tant qu'il est ouvert vous restez solidaires des découverts. Tu peux soit le clôturer d'un commun accord, soit demander à être désolidarisé pour ne plus en être co-titulaire. Préviens ta banque par écrit, de préférence en recommandé, pour dater ta demande. Pense ensuite à reventiler les prélèvements automatiques vers ton compte individuel et à transmettre ton nouveau RIB à ton employeur et à la CAF.
Comment refaire son budget après une séparation ?
Repars de zéro plutôt que d'adapter l'ancien budget de couple. Beaucoup de charges (loyer, énergie, assurances) ne baissent pas de moitié alors que tu n'as plus qu'un seul revenu. Liste tes revenus réels, puis tes charges fixes en solo, puis tes dépenses variables. Pose un budget par catégorie et vérifie chaque mois si tu tiens, en ajustant une ligne à la fois plutôt que tout d'un coup.
Quelles aides pour un parent seul après une séparation ?
Plusieurs dispositifs existent pour les familles monoparentales. L'ASF (allocation de soutien familial) soutient le parent qui élève seul un enfant, et le RSA peut être majoré pour les parents isolés sous conditions. Les APL sont recalculées sur ton nouveau foyer, et des aides locales existent (cantine au quotient familial, garde). Fais une simulation sur le site de la CAF : c'est gratuit et tu vois en quelques minutes ce à quoi tu pourrais avoir droit.
Comment gérer le logement après une rupture ?
Tranche d'abord trois questions : qui garde le logement, qui part, et à quel coût. Un logement prévu pour deux revenus peut devenir intenable avec un seul, donc une surface plus petite est souvent un arbitrage sain, pas un échec. Signale ton changement de situation à la CAF et refais une simulation APL avec ton nouveau loyer et ta nouvelle composition familiale. Mets aussi à jour ton assurance habitation au bon nom et à la bonne adresse.
Comment se reconstituer financièrement après un divorce ?
Une fois l'urgence passée, reconstruis un coussin de sécurité, même avec de petites sommes mises de côté chaque mois. Vise d'abord un mois de charges, puis trois quand c'est possible, pour ne plus paniquer au moindre imprévu. Ouvre tes propres comptes et ton épargne à ton seul nom, et automatise un petit virement en début de mois. Suivre ta projection de solde de fin de mois t'aide à anticiper et à reprendre confiance, mois après mois.
Pour continuer
Tous les articles
Budget de couple : gérer ses finances à deux
Compte joint ou séparé, répartition des charges, app de budget en couple : le guide complet pour gérer tes finances à deux sans disputes d'argent.
Lire l’article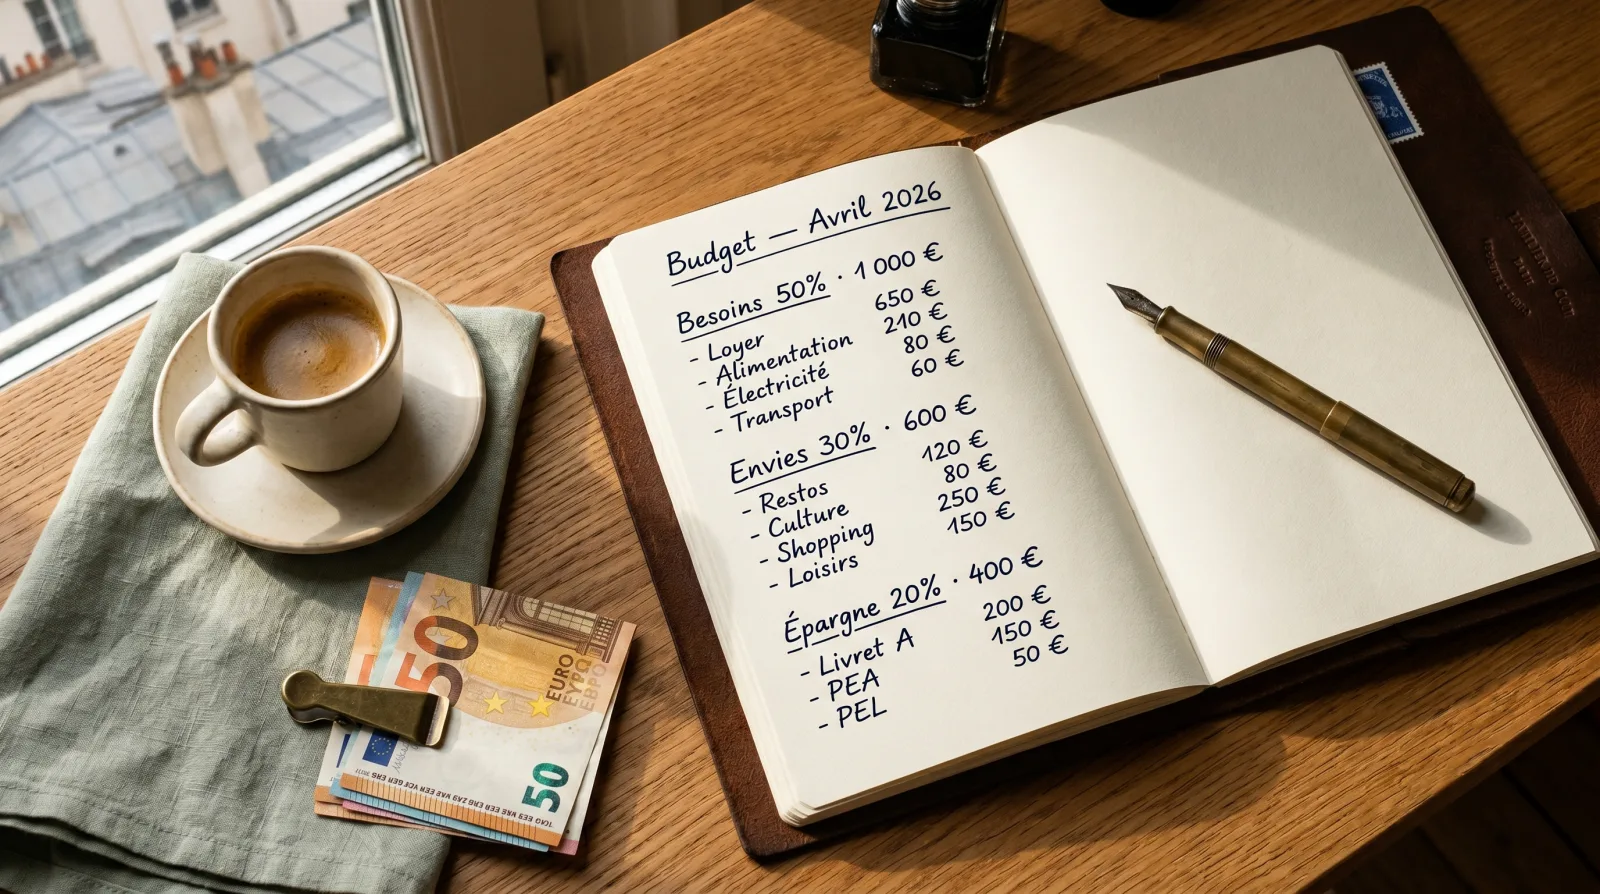
Faire son budget mensuel en 5 étapes (guide 2026)
Faire son budget mensuel en 5 étapes : revenus, charges fixes, règle 50/30/20, suivi quotidien. Méthode pas à pas avec exemples chiffrés en 2026.
Lire l’article
Finir le mois sans découvert : un plan en 4 étapes
Anticipe tes dépenses jusqu’à la prochaine paie, calcule ce qu’il te reste et repère les causes du découvert. Un plan concret en quatre étapes.
Lire l’article