
Finir le mois sans découvert : un plan en 4 étapes
Anticipe tes dépenses jusqu’à la prochaine paie, calcule ce qu’il te reste et repère les causes du découvert. Un plan concret en quatre étapes.
Dans cet article
Un solde positif en fin de mois peut cacher un découvert avant la paie
Exemple fictif : le 20 septembre, ton compte contient 300 €. Un prélèvement de 400 € arrive le 22 : le solde passe à -100 €. Ton salaire de 1 500 € arrive le 25, puis 800 € de dépenses restent à payer. Tu termines à 600 €, mais tu as été à découvert entre le 22 et le 25. Les montants de cet exemple excluent les éventuels frais bancaires.
Écris donc chaque encaissement et chaque sortie à sa date, y compris les courses et les transports prévus. Vérifie le solde le plus bas avant la prochaine paie, pas seulement le total à la fin du mois. Si tu demandes à déplacer un prélèvement, attends l'accord du créancier avant de modifier ton calendrier.
Distingue deux situations : un décalage de dates peut se résoudre par une autre organisation ; des dépenses essentielles supérieures aux revenus demandent aussi une recherche de droits, de revenus ou d'accompagnement. Une application aide à voir cet écart, elle ne crée pas le revenu manquant.
Le découvert n'est pas une fatalité (mais c'est un piège qui s'auto-entretient)
Pour ne plus finir le mois à découvert, la méthode tient en 4 étapes : stabilise le mois en cours, anticipe ton solde projeté de fin de mois, décale tes prélèvements après ta paie, et construis un coussin d'un mois de charges fixes. Ce guide détaille chaque étape.
Finir le mois à découvert, c'est l'une des situations financières les plus stressantes, et l'une des plus sournoises. Le piège, c'est qu'il s'auto-entretient : tu termines le mois dans le rouge, la paie suivante éponge le découvert, mais comme elle est déjà entamée, tu repars sur un mois trop court, et le cycle recommence. Pendant ce temps, la banque prélève des agios et des frais qui creusent encore le trou.
La bonne nouvelle : on sort de ce cycle avec une méthode, pas avec un coup de chance. Selon ta situation, il faut revoir les dates, les dépenses ou les revenus disponibles. Ce guide te montre comment, étape par étape.
Pourquoi tu finis le mois à découvert : les 4 vraies causes
Avant de corriger, il faut diagnostiquer. Le découvert peut venir de ces causes (parfois plusieurs en même temps) :
- Le décalage de calendrier : tes prélèvements (loyer, crédits, abonnements) tombent en début de mois, avant que la paie ait reconstitué ton solde. Mécaniquement, tu plonges chaque début de mois.
- Les dépenses invisibles : les petits achats du quotidien (cafés, livraisons, abonnements oubliés) qui ne se voient pas un par un mais qui, additionnés, forment un montant à mesurer sur ton relevé.
- L'absence de coussin : sans aucune épargne de précaution, le moindre imprévu (dentiste, panne, facture annuelle) te fait basculer dans le rouge.
- Des charges fixes trop lourdes : si les charges et les dépenses essentielles absorbent tes revenus, un changement de calendrier ne suffit pas.
Identifie ta ou tes causes : la suite de ce guide attaque chacune d'elles.
Quels frais vérifier sur ton relevé ?
Les agios dépendent du montant, de la durée du découvert et du taux prévu par ta banque : consulte ta convention et sa brochure tarifaire.
Les commissions d’intervention sont généralement plafonnées à 8 € par opération et 80 € par mois. Des plafonds spécifiques existent notamment pour l’offre destinée aux clients financièrement fragiles et les services bancaires de base. Pour un prélèvement rejeté faute de provision, les frais ne peuvent pas dépasser le montant rejeté, dans la limite de 20 €.
Sources officielles à consulter selon ta situation : autorisation de découvert bancaire et incidents de paiement. Vérifie les règles applicables avant une démarche ; ces plafonds ne sont pas un tarif unique pour toutes les banques.
Étape 1 : reprends le contrôle du mois en cours (stop l'hémorragie)
Avant de penser long terme, stabilise le mois en cours :
- Liste tes prélèvements à venir d'ici la fin du mois (loyer, abonnements, crédits) et additionne-les. Tu sais maintenant combien doit rester disponible.
- Gèle les dépenses non essentielles jusqu'à la prochaine paie : pas d'achat plaisir de plus de 20-30 € tant que le solde n'est pas sécurisé.
- Repère les abonnements inutiles et résilie-les immédiatement : c'est de l'argent récupéré dès ce mois-ci. Le guide annuler ses abonnements inutiles te fait l'audit en 20 minutes.
L'objectif de cette étape n'est pas de régler le problème de fond, c'est d'arrêter de creuser pendant que tu mets en place la suite.
Étape 2 : anticipe ton solde de fin de mois avant qu'il soit trop tard
C'est le geste qui change tout, et celui que presque personne ne fait. Au lieu de regarder ton solde actuel seul (qui ne dit pas quelles dépenses vont encore arriver), tu calcules ton solde projeté de fin de mois : solde d'aujourd'hui, moins tout ce qui doit encore sortir, plus ce qui doit encore rentrer.
Si cette projection est négative, tu le sais le 10 du mois, pas le 28 quand c'est trop tard. Tu as donc 2-3 semaines pour ajuster : décaler un achat, lever le pied sur les sorties, vendre un objet. C'est tout l'intérêt d'une appli comme Fais tes Comptes : elle calcule cette projection automatiquement et te montre où tu vas atterrir le 30, en temps réel. Tu ne subis plus la fin de mois, tu la pilotes.
À défaut d'appli, fais-le à la main une fois par semaine sur une feuille : solde + revenus à venir - dépenses à venir. C'est moins confortable, mais l'effet est le même.
Étape 3 : décale tes prélèvements pour casser le cycle
Si ton problème vient du calendrier (prélèvements avant la paie), la solution est mécanique : aligne la date de tes prélèvements sur la date de ton salaire.
- Contacte tes créanciers (bailleur, organisme de crédit, fournisseurs) pour demander à décaler la date de prélèvement de quelques jours après la réception de ta paie. Le changement dépend de leur accord et peut prendre du temps.
- Regroupe un maximum de prélèvements sur la même période, juste après la paie, pour que le « gros » du mois soit payé quand le compte est plein.
- Ce qui reste après ces prélèvements est ton vrai disponible : tu peux le répartir sur le mois en gardant une marge pour les imprévus.
Ce simple réalignement peut aider lorsque les revenus couvrent les dépenses et que le décalage de dates est la cause du découvert.
Étape 4 : construis le coussin qui te sort du rouge progressivement
Tant que tu n'as aucune réserve, tu restes à la merci du moindre imprévu. La sortie définitive du découvert passe par un petit fonds d'urgence, construit progressivement :
- Vise d'abord 1 mois de charges fixes sur un Livret A séparé. Choisis un premier objectif adapté à tes dépenses et à ta capacité réelle à épargner.
- Automatise un petit virement le lendemain de la paie : 30, 50 € peu importe. Ce que tu ne vois pas, tu ne le dépenses pas.
- Allège tes charges fixes en parallèle : compare le coût des assurances, du forfait et de l’énergie, sans présumer du montant économisé. Le guide réduire ses charges fixes liste les 7 postes à attaquer.
Chaque euro mis dans ce coussin est un euro qui ne partira plus en agios. Avec un mois d’avance, tu disposes d’une marge supplémentaire, sans garantie contre tous les imprévus : ta paie ne sert plus à éponger le mois précédent.
Que faire si tu es à découvert tous les mois malgré tout
Si malgré le réalignement des prélèvements et la chasse aux dépenses tu restes à découvert chaque mois, c'est que tes charges dépassent structurellement tes revenus. Là, il faut agir sur le fond :
- Refais ton budget mensuel de zéro pour voir noir sur blanc l'écart entre ce qui rentre et ce qui sort.
- Attaque les gros postes : le logement d'abord (le plus lourd), puis les crédits conso qui plombent (demande conseil avant tout nouveau crédit : une mensualité plus faible peut masquer un coût total plus élevé).
- Vérifie tes droits aux aides (prime d'activité, APL) sur Mes droits sociaux : beaucoup de foyers laissent dormir des centaines d'euros.
- Si la situation est bloquée, ne reste pas seul : un point conseil budget (PCB) ou, en cas de surendettement, un dossier à la Banque de France peuvent débloquer la situation. Ce n'est pas un échec, c'est un outil.
Le découvert chronique n'est jamais une question de volonté. C'est une question de méthode et, parfois, de structure de budget. Commence par anticiper ton solde de fin de mois dès cette semaine : c'est le geste qui enclenche tout le reste.
Questions fréquentes
Pourquoi je finis toujours le mois à découvert ?
Compare les dates des prélèvements, les dépenses essentielles et les revenus disponibles. Le problème peut venir du calendrier, d'un imprévu ou de revenus insuffisants. Décaler un paiement ne résout pas un déficit structurel : distingue ces situations avant de choisir une action.
Combien coûte un découvert bancaire ?
Le coût dépend du taux d’agios de ta banque, du montant et de la durée du découvert, ainsi que des éventuels incidents. Consulte ta convention et les règles officielles sur le découvert. Il n’existe pas de coût annuel unique valable pour tous les comptes.
Comment sortir du découvert quand on y est depuis des mois ?
Procède en quatre temps : (1) stabilise le mois en cours en gelant les dépenses non essentielles et en résiliant les abonnements inutiles, (2) anticipe ton solde de fin de mois chaque semaine pour ne plus subir, (3) décale tes prélèvements pour qu'ils tombent après ta paie, (4) construis un petit coussin de 1 mois de charges sur un Livret A séparé, alimenté par un virement automatique. C'est ce coussin qui te aide à sortir du cycle, parce que ta paie ne sert plus à éponger le mois précédent.
Le découvert autorisé, est-ce grave ?
Le découvert autorisé est un filet de sécurité ponctuel négocié avec ta banque, pas un complément de revenu. L'utiliser une fois de temps en temps n'est pas dramatique. Le problème, c'est le découvert permanent : vivre installé dedans coûte des agios chaque mois et masque un déséquilibre de budget. L'objectif est de revenir à un solde toujours positif et de garder le découvert autorisé comme une vraie réserve d'urgence, jamais comme un mode de vie.
Une application peut-elle m'aider à ne plus être à découvert ?
Oui, à condition qu'elle fasse de la projection et pas seulement du suivi du passé. L'outil décisif est le solde projeté de fin de mois : combien il te restera le 30 une fois tous les prélèvements passés et les revenus reçus. Fais tes Comptes calcule cette projection automatiquement et t'alerte avant que tu plonges, ce qui te laisse 2-3 semaines pour ajuster. Voir aussi le comparatif des applications de budget.
À toi de jouer.
Commence sans compte, tu le crées à la fin. Gratuit, sans CB demandée.
Commencer gratuitementPour continuer
Tous les articles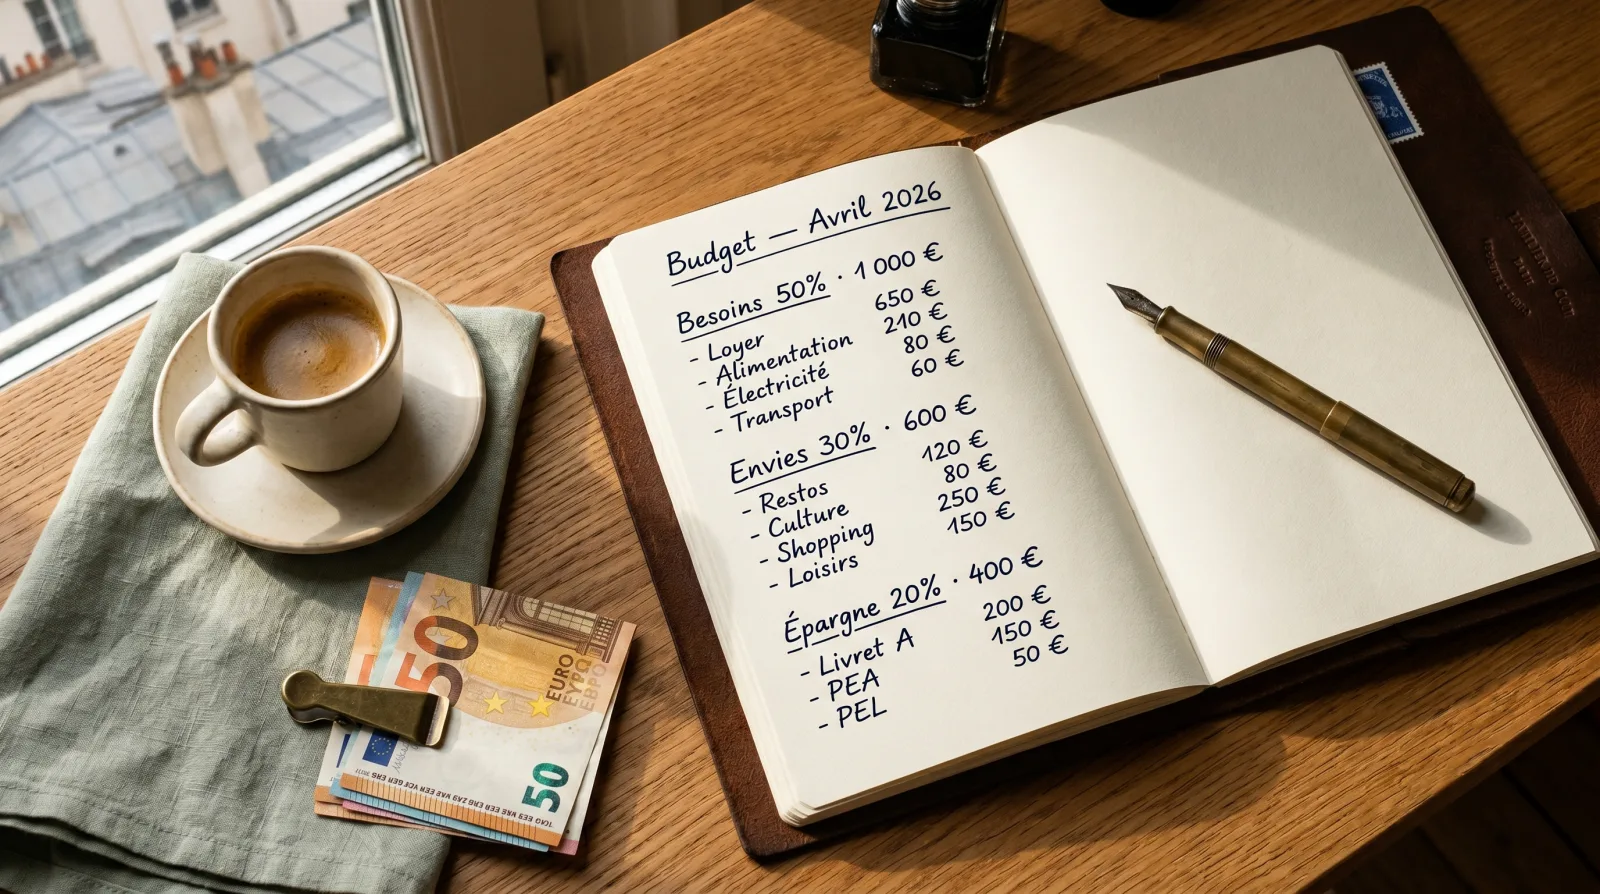
Faire son budget mensuel en 5 étapes (guide 2026)
Faire son budget mensuel en 5 étapes : revenus, charges fixes, règle 50/30/20, suivi quotidien. Méthode pas à pas avec exemples chiffrés en 2026.
Lire l’article
Fonds d'urgence : combien épargner et comment le placer
Fonds d'urgence : combien épargner (3 à 6 mois), où le placer (Livret A, LEP, LDDS), comment le constituer étape par étape en 2026 sans douleur.
Lire l’article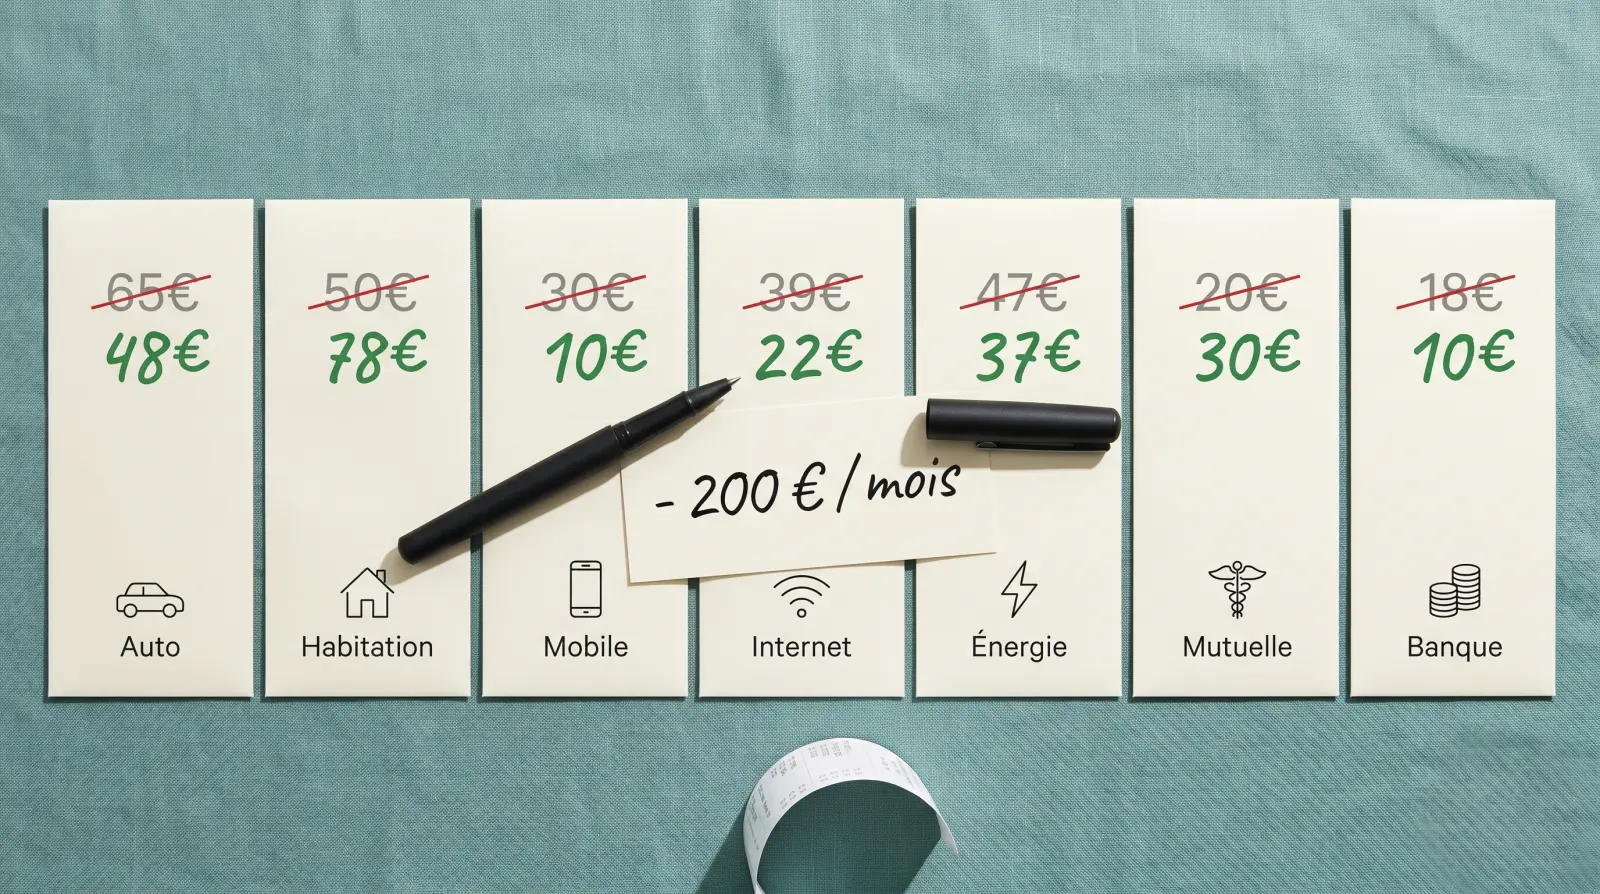
Réduire ses charges fixes : 7 postes à renégocier
Réduire ses charges fixes 2026 : assurances, mobile, box, énergie, mutuelle, banque. 7 postes à renégocier pour économiser 100 à 200 €/mois sans douleur.
Lire l’article
15 astuces pour économiser de l'argent chaque mois
15 astuces pour économiser jusqu'à 500 €/mois sans se priver : abonnements, courses, énergie, transport, banque. Méthode et exemples chiffrés 2026.
Lire l’article